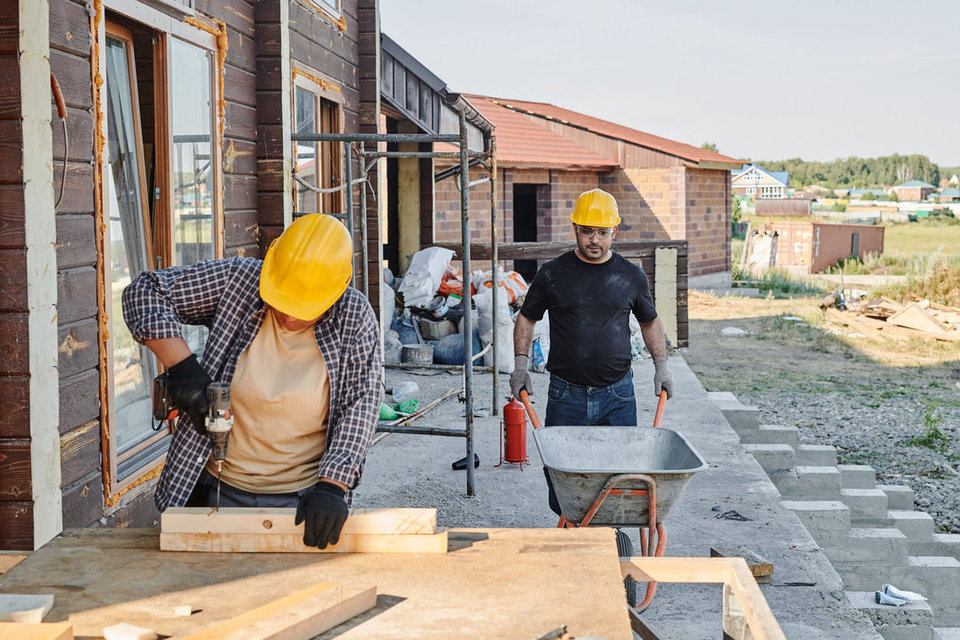
Pozwolenie na budowę jest już w rękach, ekipa wchodzi na działkę, a na placu pojawiają się pierwsze palety bloczków i stal zbrojeniowa. Budowa domu to proces trwający często kilkanaście miesięcy, a przez cały ten czas inwestycja jest narażona na ryzyko: nawałnice, pożar, kradzież materiałów czy szkody wyrządzone sąsiadom. Wielu inwestorów myśli o ubezpieczeniu dopiero po wprowadzeniu się do domu. Tymczasem ochrona może mieć znaczenie znacznie wcześniej.
Od kiedy powinniśmy ubezpieczyć budowę?
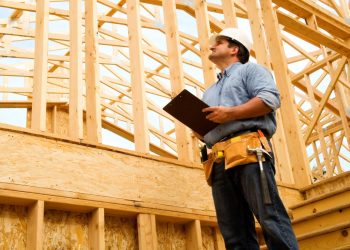
Dobrym momentem na zawarcie ubezpieczenia jest rozpoczęcie prac budowlanych, a nawet chwila, w której na działkę trafiają pierwsze materiały. Już na etapie fundamentów i stanu surowego otwartego inwestycja ma znaczną wartość, a ryzyko szkód jest wysokie – budynek nie ma jeszcze dachu, okien ani drzwi.
Jeśli finansujesz budowę kredytem, bank często wymaga ubezpieczenia budowy jako zabezpieczenia, zwykle z cesją praw z polisy na bank. Warto sprawdzić te wymagania przed wypłatą pierwszej transzy, żeby uniknąć opóźnień. Zapytaj także, czy bank akceptuje polisę wybraną samodzielnie, czy wymaga konkretnego zakresu ochrony lub minimalnej sumy ubezpieczenia.
Co może obejmować ubezpieczenie budowy?
Zakres ochrony zależy od umowy, ale typowe ubezpieczenie domu w budowie może obejmować:
• mury budynku na poszczególnych etapach budowy,
• materiały budowlane składowane na placu budowy lub w zamkniętym kontenerze,
• szkody spowodowane przez zdarzenia losowe, takie jak pożar, uderzenie pioruna, huragan, grad czy powódź,
• kradzież z włamaniem materiałów i elementów zamontowanych w budynku, na przykład okien czy drzwi,
• OC inwestora z tytułu prowadzonej budowy.
OC inwestora ma szczególne znaczenie, gdy prace mogą wpłynąć na sąsiednie nieruchomości. Przykładem jest uszkodzenie ogrodzenia sąsiada przez dźwig, zalanie jego działki w wyniku prac ziemnych czy zranienie osoby postronnej przez spadający element.
Warunki, które trzeba spełnić
Ubezpieczenie budowy często wiąże się z określonymi wymaganiami dotyczącymi zabezpieczenia placu. Umowy mogą na przykład przewidywać, że:
• teren budowy jest ogrodzony,
• materiały są przechowywane w zamkniętym pomieszczeniu lub kontenerze,
• budynek na określonym etapie jest zabezpieczony przed dostępem osób postronnych,
• budowa jest prowadzona zgodnie z projektem i przepisami prawa budowlanego.
Niespełnienie tych warunków może wpłynąć na wypłatę odszkodowania, zwłaszcza w przypadku kradzieży. Dlatego przed zawarciem umowy warto porozmawiać z kierownikiem budowy o tym, jak w praktyce zabezpieczyć plac. Dobrym uzupełnieniem mogą być monitoring, oświetlenie terenu czy regularne wizyty na budowie poza godzinami pracy ekipy.
Suma ubezpieczenia rośnie razem z budową
Wartość budowanego domu zmienia się z miesiąca na miesiąc. Suma ubezpieczenia ustalona na etapie fundamentów może być zbyt niska, gdy budynek osiągnie stan surowy zamknięty, a następnie deweloperski. Sprawdź, czy umowa przewiduje automatyczny wzrost sumy ubezpieczenia wraz z postępem prac, czy trzeba ją aktualizować samodzielnie. Po zakończeniu budowy i przeprowadzce ochrona budowy powinna zostać zastąpiona standardowym ubezpieczeniem domu. Zadbaj o to, by między jedną a drugą umową nie powstała luka. To dobry moment, żeby objąć ochroną także elementy stałe i wyposażenie, które pojawiły się na etapie wykończenia. Przechowuj też dokumentację budowy, faktury za materiały i dziennik budowy – ułatwiają ustalenie wartości szkody. Budowa domu to jedna z największych inwestycji w życiu, a przez wiele miesięcy jest ona szczególnie narażona na szkody. Ubezpieczenie warto zawrzeć już na początku prac, dopasować zakres do etapu budowy i pamiętać o warunkach zabezpieczenia placu. Dzięki temu ewentualne szkody nie muszą oznaczać wstrzymania inwestycji.
Szczegółowe warunki ubezpieczenia, zakres ochrony, wyłączenia odpowiedzialności oraz obowiązki ubezpieczonego określa dokument Ogólnych Warunków Ubezpieczenia (OWU) udostępniany przez wybranego ubezpieczyciela. Przed zawarciem umowy warto zapoznać się z pełną treścią warunków ubezpieczenia.